Fitch épargne la France, Warsh durcit son discours et Ormuz toujours verrouillé : la semaine à trois fronts
La semaine du 24 au 30 août a mêlé trois lignes de tension distinctes : l’OAT 10 ans venue retester les 4,12 % entre remontée mondiale des taux longs et incertitude politique française, le verdict conciliant de Fitch maintenant la note française à A+ malgré des prévisions de déficit dégradées, et le discours le plus restrictif de Kevin Warsh depuis sa prise de fonction à Jackson Hole, portant la probabilité d’une hausse de taux en septembre au-dessus de 55 %. Le détroit d’Ormuz reste fermé malgré des discussions techniques prometteuses entre l’Iran et Oman.
Regard sur la semaine passée
Le jeudi 27 août a marqué le plus bas de la semaine, avec un CAC 40 en recul de 1,68 % à 8 319,87 points, sa pire séance depuis le 8 juillet et une huitième séance de repli consécutive, dans un contexte de remontée des taux longs et de nervosité pré-Fitch. Wall Street affichait dans le même temps une dynamique opposée, soutenue par la forte progression de Nvidia. Sur le plan pétrolier, le Brent a retombé autour de 82 dollars le mercredi 26 août avant de se reprendre vers 88 à 89 dollars en fin de semaine.
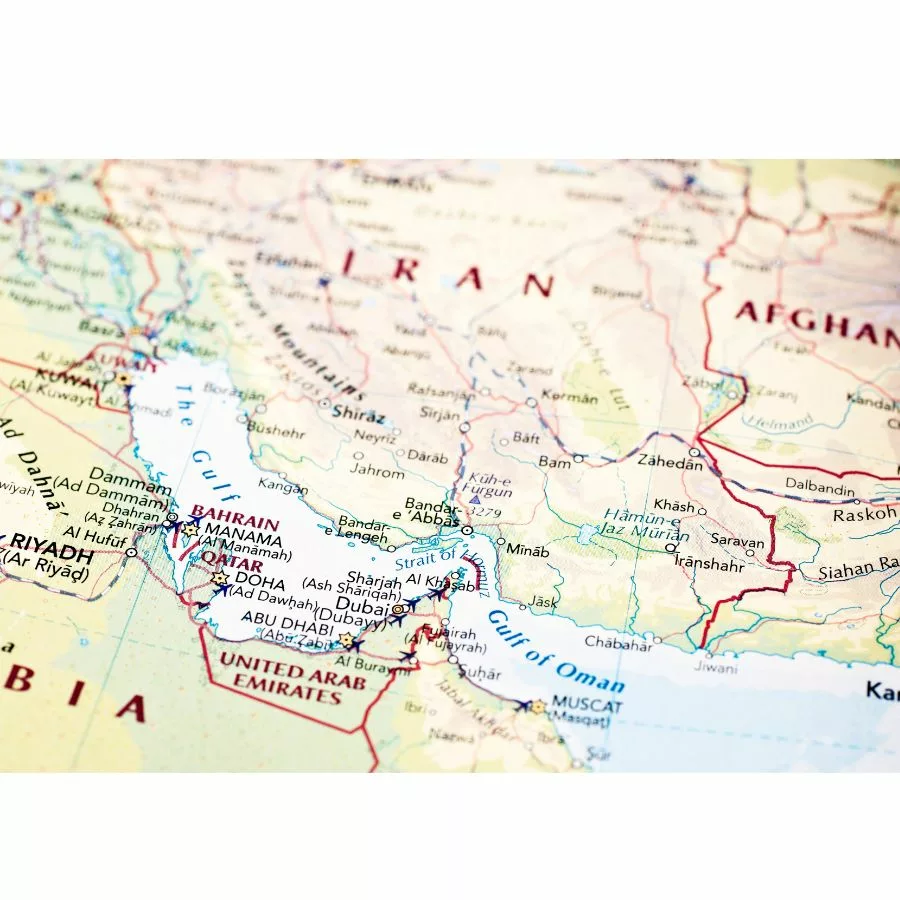
Sur le dossier du détroit d’Ormuz, les ministres iranien et omanais des Affaires étrangères ont discuté le mardi 25 août d’un accord-cadre établissant un couloir temporaire de navigation et une opération de déminage. Téhéran a précisé qu’aucun navire militaire ne serait autorisé à transiter, tandis que Washington a rejeté la gestion conjointe irano-omanaise du corridor et la perception de droits volontaires par Mascate. Donald Trump a menacé de bombarder Oman si le sultanat s’interposait. La réouverture effective du détroit reste suspendue à une approbation américaine qui n’est pas acquise.
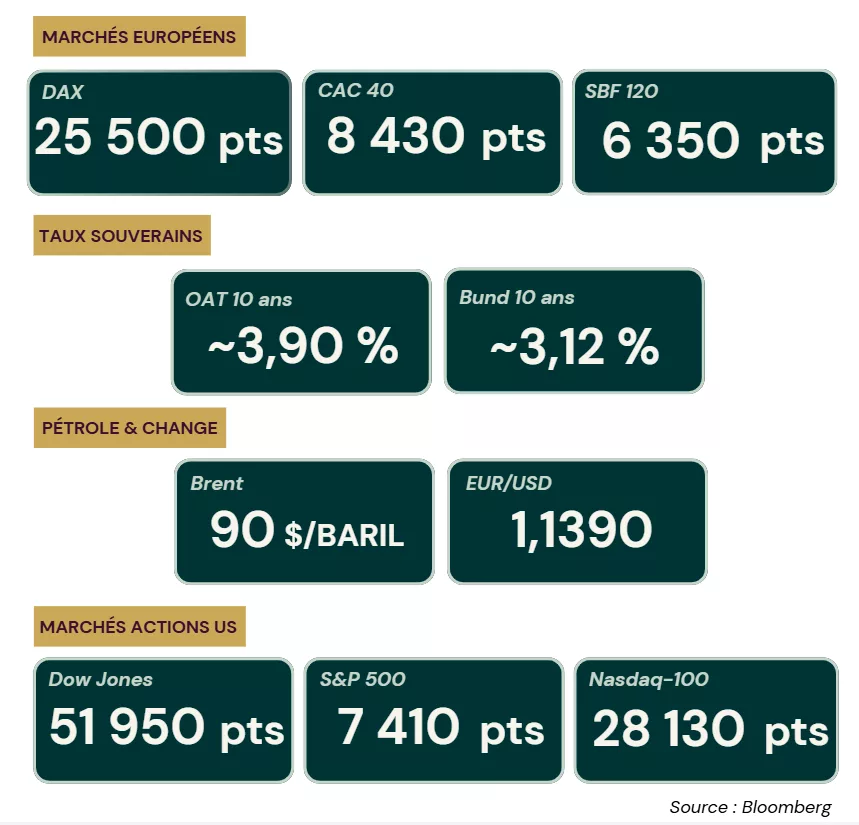
Quelques chiffres clés
• CAC 40
24/08 : ~8 450 pts → 27/08 : ~8 310 pts
• Brent
24/08 : ~91 $/baril → 28/08 : ~88-89 $ $/baril
• OAT 10 ans
03/08 : ~3,90 % → 28/08 : ~4,12-4,13 %
• Bund 10 ans
28/08 : ~3,25 %
• EUR/USD
28/08 : ~1,1650
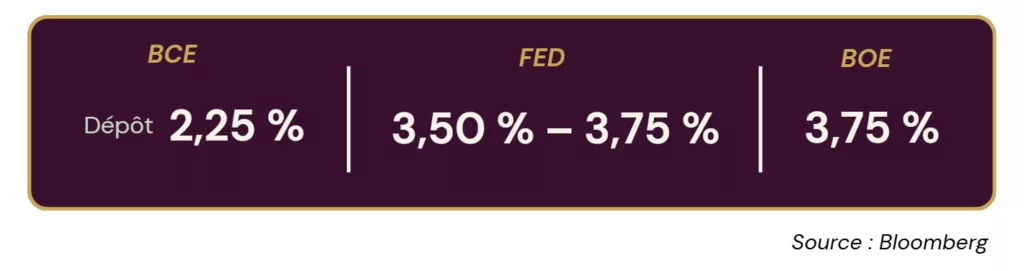
Rappel des taux directeurs en vigueur
À Jackson Hole, Kevin Warsh a affirmé que la priorité absolue de la Fed doit porter sur les prix, relevé que l’inflation sous-jacente PCE restait inchangée à 3,3 % sur un an en juillet et estimé que les conditions financières actuelles ne montraient guère de signes de resserrement. La probabilité d’une hausse lors du FOMC du 16 septembre est passée de 35 à 36 % à plus de 55 à 60 % dans l’heure suivant le discours, et le rendement du Treasury à 2 ans a progressé de 4,22 % à 4,30 %. Du côté de la BCE, le contexte reste inchangé, mais l’accélération de l’inflation française à 2,7 % en août constitue un signal à surveiller à l’approche de la réunion de septembre.
Focus France : Fitch maintient la note, la politique reste le facteur de risque
Le vendredi 28 août au soir, Fitch Ratings a maintenu la note souveraine française à A+ perspective stable, tout en révisant nettement à la hausse ses prévisions de déficit : 5,2 % du PIB en 2026 (contre 4,9 % en mars), 5,5 % en 2027 et 5,2 % en 2028, invoquant une croissance plus faible, des dépenses d’intérêts plus élevées et des engagements supplémentaires en matière de défense. Le PIB français est resté stable au deuxième trimestre. Moody’s se prononcera le 24 octobre et Standard et Poor’s le 28 novembre, dans un contexte où la séquence budgétaire 2027 et la perspective de l’élection présidentielle entretiennent une incertitude politique déjà identifiée comme un frein à la consolidation des finances publiques.
Agenda à surveiller : Indicateurs d’inflation et d’activité en Allemagne et en zone euro, données d’emploi américaines avant le FOMC du 16 septembre, suivi des discussions Iran-Oman sur le couloir de navigation d’Ormuz, et séquence budgétaire française avant la présentation du PLF 2027.
Projections et implications pour les trésoriers :
Scénario 1 : Détente conjointe avec réouverture d’Ormuz, pause de la Fed et détente de l’OAT
Si un accord Iran-Oman validé par Washington venait à alléger la prime de risque énergétique, le Brent retomberait vers 75 à 85 dollars et l’OAT refluerait vers 3,85 à 3,95 %. Warsh marquerait une pause en septembre faute de nouvelle dégradation de l’inflation, et le CAC 40 repasserait au-dessus de 8 600 points avec un retour de l’appétit pour le risque.
→ Ce scénario ouvre une fenêtre pour reprendre progressivement l’allongement des maturités si la détente se confirme sur plusieurs séances. Il pourrait être judicieux de profiter des niveaux actuels de rémunération avant une possible compression de l’ESTR.
Scénario 2 : Statu quo à trois fronts avec Ormuz bloqué, Fed vigilante et OAT sous surveillance (scénario central)
Dans ce scénario, le plus probable à ce stade, la réouverture d’Ormuz resterait annoncée mais non opérationnelle, maintenant le Brent entre 85 et 100 dollars. L’OAT oscillerait entre 3,95 % et 4,20 %, la probabilité d’une hausse Fed en septembre restant proche de 50 à 60 %. Le BFR resterait sous surveillance, la volatilité des actions et des taux compliquant le calendrier d’émission.
→ La gestion de la liquidité en mode tactique reste l’approche la plus adaptée, en privilégiant les fenêtres d’émission disponibles au fur et à mesure des opportunités, en diversifiant les contreparties bancaires et en maintenant les réserves de précaution. Le segment 1 à 3 mois conserve du portage dans l’attente de visibilité sur le FOMC du 16 septembre.
Scénario 3 : Double choc avec rechute d’Ormuz et hausse Fed confirmée
En cas d’échec des discussions Iran-Oman et de reprise des tensions dans le détroit, le Brent dépasserait les 105 à 115 dollars et l’OAT franchirait les 4,25 %, sous le cumul du choc énergétique, du resserrement de la Fed et d’une nouvelle dégradation de la perception du risque souverain français. Le CAC 40 passerait sous les 8 000 points, avec un retour marqué de la prime de risque systémique.
→ Il serait prudent de sécuriser sans délai les fenêtres d’émission résiduelles, d’activer les lignes de crédit de précaution, de renforcer la couverture de change sur les flux en dollars et de diversifier les contreparties de dépôt.
Lecture stratégique
Cette semaine illustre un changement de nature du risque pour les trésoriers : après six mois dominés presque exclusivement par la géopolitique du Golfe, deux nouveaux facteurs structurels s’imposent au premier plan. Le premier est monétaire : Kevin Warsh a clairement orienté la Fed vers un biais restrictif, un positionnement qui tranche avec les attentes d’assouplissement qui prévalaient encore cet été. Le second est souverain : le maintien de la note française par Fitch offre un répit, mais les prévisions de déficit revues à la hausse et l’incertitude politique à l’approche de 2027 laissent l’OAT durablement installée au-dessus de 4 %, un niveau rarement atteint avant cet été.
Le dossier Ormuz n’a pas connu de dénouement cette semaine : les discussions techniques entre l’Iran et Oman progressent, mais la position américaine reste un obstacle, ce qui maintient une prime de risque résiduelle sur le Brent. Pour les trésoriers, l’enjeu des prochaines semaines n’est plus de suivre un seul indicateur avancé mais trois en parallèle : la crédibilité d’un accord Ormuz validé par Washington, la trajectoire des publications d’inflation américaines avant le FOMC du 16 septembre, et le comportement de l’OAT à l’approche de la séquence budgétaire française.
Le scénario central reste celui d’un statu quo à trois fronts : préserver la flexibilité, éviter tout arbitrage précipité vers des maturités longues, et suivre de près la communication de la BCE et de la Fed en septembre.